Reportajes
Cómo España endosó un banco malo al ciudadano?

 MADRID (Reuters) – Un miércoles del verano pasado, Rodrigo Rato sonreía radiante mientras tocaba la campana de la Bolsa de Madrid. El ex director gerente del Fondo Monetario Internacional brindaba con una copa de champán por el éxito de la salida a bolsa de Bankia, de la que era presidente.
Sin embargo, el buen humor de ese día de julio ocultaba grandes preocupaciones en la cuarta entidad financiera de España, preocupaciones que otros bancos españoles y la mayoría de inversores institucionales conocían pero que numerosos inversores minoristas que compraron acciones de Bankia aseguran que no.
Lo que preocupaba a los profesionales del dinero era la alta exposición de Bankia al derrumbado sector inmobiliario. El escepticismo entre ellos llevó a que el banco tuviera que esforzarse para completar una colocación de 3.100 millones de euros y se viera forzado a depender notablemente de inversores individuales de España.
Los directores de sucursales de Bankia promocionaron las acciones entre sus antiguos clientes, ofreciéndoles tarjetas de crédito platino y prometiéndoles sólidos rendimientos.
Tan solo unos meses después, Bankia se desplomaba tras registrar fuertes pérdidas. La historia de cómo la entidad consiguió sacar adelante la colocación en vísperas de su catástrofe es una de las más sorprendentes de las crisis de deuda bancaria y soberana que han enturbiado la zona euro durante casi cuatro años.
Los problemas de Bankia son un crudo recordatorio de que los males de Europa están enraizados en sus bancos. Creada en el 2010 a partir de la fusión de siete cajas de ahorros no cotizadas, la nueva entidad nacía con la intención de ser un símbolo de la fe de Madrid en su sistema financiero notoriamente conservador.
Pero en lugar de eso, los aprietos del banco han provocado que Europa tenga que conceder ayudas de emergencia a sus bancos y empujado a España a acercarse a un rescate soberano. Como en Irlanda y en Grecia, la crisis bancaria está unida de manera inextricable con la crisis soberana.
Muchos inversores españoles, de los que centenares se han unido en demandas contra el banco, dicen ahora que Bankia infló deliberadamente el valor de sus activos inmobiliarios para atraerlos hacia la oferta pública inicial de acciones (OPI). Cerca de 400.000 españoles de a pie que compraron acciones de Bankia han visto cómo su inversión se ha borrado en las turbulencias que siguieron a la nacionalización de la entidad el pasado mayo.
Pequeños inversores aseguran que no se les advirtió debidamente de los riesgos. Algunos dicen que se sintieron presionados para comprar acciones del banco, incluso cuando los inversores institucionales ya estaban evitando la colocación.
La ausencia de interés de grandes inversores hizo saltar las alarmas entre quienes comercializaban la operación, dijeron dos banqueros de inversión implicados en la salida a bolsa, forzando a Bankia a concentrarse en inversores particulares y pequeños negocios.
«A 15 días de la salida a bolsa, estaban pensando en descartarla», dijo una fuente próxima al banco.
Pero la enorme presión política -el Gobierno había amenazado con la nacionalización si el banco no recibía una inyección de capital de otra parte- obligó a los ejecutivos de Bankia a seguir adelante con la OPI a pesar de que en las semanas precedentes se habían abortado una serie de salidas a bolsa en Europa.
Antiguos y recientes ejecutivos de Bankia, entre ellos Rato, han dicho que se siguieron los procedimientos y que se informó de los riesgos adecuadamente, señalando al folleto de salida a bolsa de 403 páginas disponible en la página web de la Comisión Nacional del Mercado de Valores.
Asesores bancarios externos como J.P. Morgan, Bank of America Merrill Lynch, Deutsche Bank y UBS no expresaron públicamente dudas sobre las valoraciones a pesar de que estaban preocupados por el progreso de la operación, según banqueros de inversión que trabajaron en ella. Ninguno de esos bancos quiso hacer comentarios para esta historia.
Sin embargo, algunos políticos españoles y muchos inversores creen ahora que la OPI estuvo amañada. Un pequeño partido político español, Unión Progreso y Democracia (UPyD), ha forzado a la Audiencia Nacional a investigar si Rato y otros ex directivos y ex consejeros de Bankia y su matriz BFA son culpables de delitos de fraude, fijación de precios y falsedad contable.
Sobre el tapete está dilucidar si el banco fue honesto sobre el valor de activos como los inmobiliarios o participaciones en otras compañías y lo suficientemente transparente en cuanto a los riesgos que la entidad -y, por ende, sus inversores- enfrentaba, tal y como requiere la ley española.
Andrés Herzog, abogado y secretario general de UPyD, quien además es diputado en el Congreso, dijo que el asunto más preocupante es la salida a bolsa.
«Creemos que ahí está el núcleo del fraude (…) Se crea una ficción de una situación financiera que es falsa para obtener recursos de los inversores».
El juez de la Audiencia que lleva el caso, Fernando Andreu, no ha presentado hasta ahora cargos formales sobre los imputados en la querella y podría incluso dejar el caso. Las comparecencias formales comenzaron en Madrid esta semana.
También el Parlamento ha abierto una investigación en la que ha pedido la comparecencia de Rato y de 23 personas más, entre ellos banqueros y ex ministros, ante una comisión del Congreso.
Rato, cuya salida de Bankia forzó el Gobierno cuando la entidad fue nacionalizada, compareció el jueves y dijo que tenía la conciencia tranquila y que había hecho las cosas correctamente.
Pero cientos de inversores se sienten timados.
«(Las acciones de Bankia) fueron claramente sobrevaloradas (…) hace un año ya estábamos en plena crisis», dijo Jesús González Rubio, ingeniero informático de una pequeña ciudad cerca de Valencia que compro títulos de Bankia en la OPI por valor de 45.000 euros.
A diferencia de otros pequeños inversores, González Rubio tenía una larga experiencia inversora y aún así cree que le embaucaron. «He pasado muchos años invirtiendo en bolsa (…) Sinceramente creo que fuimos timados», dijo, apuntando que las recientes amortizaciones del valor de la cartera inmobiliaria de Bankia son mucho mayores que la caída en los precios de la vivienda en el último año.
Un portavoz de Bankia rehusó hacer comentarios sobre estas acusaciones, pero el nuevo presidente de la entidad, José Ignacio Goirigolzarri, ha dicho que cooperará plenamente con las autoridades legales.
NEGOCIO DE RIESGO
La salida a Bolsa de Bankia llegó en mal momento. La tormenta de la deuda soberana que había sobresaltado a Grecia y forzado a Portugal e Irlanda a pedir un rescate se aproximaba peligrosamente a España. Con los precios de la vivienda cayendo durante cuatro años seguidos, los mercados empezaron a preocuparse por la solvencia de los bancos.
La presión política para cerrar la operación se intensificó. El Gobierno Socialista quería evitar una onerosa inyección de dinero público a los bancos para cubrir las pérdidas del pinchazo de la burbuja inmobiliaria. Esta situación forzó a las cajas, no cotizadas, a recaudar capital privado o enfrentarse a una nacionalización.
La salida a bolsa de Bankia fue vista como necesaria para inspirar confianza en los mercados hacia las cajas, hasta entonces sin un solo inversor privado en su capital.
La entonces ministra de Economía, Elena Salgado, dijo el jueves en el Parlamento que la reforma bancaria fue apropiada teniendo en cuenta toda la información disponible en aquél momento.
Los bancos que participaron en la colocación de Bankia dijeron bien claro cuáles eran los riesgos en la compra de acciones. En los detalles del folleto de emisión se destacaba la alta exposición del banco a los activos inmobiliarios e incluso la posibilidad de una nacionalización de la entidad.
La inclusión de esos riesgos precipitaron el precio de la acción en la colocación, dijeron fuentes de entidades colocadoras. Finalmente el precio de colocación se fijó en 3,75 euros, 0,4 veces su valor en libros y con descuento respecto a otros bancos cotizados como Popular o Sabadell.
TARJETA PLATINO
Sin embargo, grupos de accionistas se han unido en demandas contra los gestores del banco para investigar si el folleto efectivamente describía la realidad del estado de la entidad, dado que, cuando fue rescatado, el banco revisó su resultado de 2011 a una pérdida de 3.000 millones de euros desde un beneficio inicialmente reportado de 300 millones de euros.
Rodrigo Rato afirmó el jueves en el marco de la investigación parlamentaria sobre el sector bancario que la diferencia obedecía a criterios contables diferentes y que la entidad no tenía ningún agujero patrimonial.
Algunos de los cientos de pequeños inversores que se han unido en el proceso argumentan que nunca vieron el folleto de emisión y que no fueron adecuadamente advertidos sobre los riesgos -un argumento repetido por cinco inversores entrevistados por Reuters.
Concepción Hijosa, oficinista desempleada de 52 años, explica que su familia ha perdido la mayor parte de los 13.000 euros invertidos en la salida a Bolsa. Hijosa supo de la colocación de Bankia por la amplia campaña de publicidad en televisión y fue a su sucursal para obtener más información. Cliente de la caja durante más de 30 años, tenía una relación estrecha con los empleados de la entidad.
«Hablaban de que era un valor seguro, sobre todo a medio plazo», dijo. «Y decían que en unos meses ya se podría cobrar dividendos».
Hijosa deja claro que no fue sometida a presión alguna para comprar acciones e incluso asegura que los propios empleados de la caja invirtieron en la oferta. Le dieron a firmar un contrato de cuatro páginas, aunque no leyó la letra pequeña.
Roberto Óscar Vetere, profesor valenciano de 59 años, explica que a él le vendió acciones por valor de 3.000 euros un gestor que consideraba un amigo, en un movimiento impulsivo al pasar por la oficina de la caja mientras hacían la compra.
Otros accionistas recibieron múltiples llamadas de sus gestores. González Rubio señala la insistencia del banco, que le llamó en tres o cuatro ocasiones, le persuadió para convertir parte de sus ahorros en acciones. A los clientes se les decía que si participaban en la colocación no se les cobrarían comisiones. A otros, se les ofrecían tarjetas de crédito platino.
A otros clientes de la entidad también les vendieron las acciones cuando expiraba el plazo de dinero colocado en depósitos. Pedro Lorenzo, ex profesor de autoescuela de 70 años, dijo que el banco le explicó que no renovaría su depósito al cuatro por ciento cuando venciese, pero le ofreció otra alternativa: acciones de Bankia.
Bankia argumenta que sus gestores no tenían ningún tipo de presión para vender acciones a clientes o para comprarlas ellos mismos. Los empleados, como en otras entidades, tienen objetivos pero sin incentivos específicos por la venta de acciones, explica un portavoz de la entidad.
Los accionistas contactados por Reuters no culpaban a los empleados de la caja, algunos de los cuales dijeron que ellos mismos habían acudido a la oferta para ilustrar su confianza.
«Algunos de ellos han perdido un montón también», explica el ingeniero informático González Rubio. «Se sienten fatal, sienten que ni siquiera pueden salir a la calle», explica para añadir que para los empleados de la caja es difícil quejarse como otros accionistas por el temor a perder su trabajo.
En la junta de accionistas de Bankia celebrada en Valencia a finales de junio, un directivo bancario se levantó y pidió perdón a sus clientes por venderles acciones. Xavier Capallera, que trabaja en una sucursal en Cataluña, declinó hacer comentarios sobre por qué se veía en necesidad de disculparse. Otros empleados de Bankia contactados por Reuters tampoco quisieron hacer comentarios.
«UN EJERCICIO DIFÍCIL»
Vender la salida a bolsa a inversores institucionales tanto de dentro como de fuera de España fue mucho más difícil, dijeron banqueros implicados en el proceso.
«Estudiaban detenidamente cada página del prospecto. Fue un ejercicio difícil convencer a esta gente», dijo un banquero de inversión.
Un estudio interno realizado por un asesor de la operación durante la preparación de la salida a bolsa mostró que el 90 por ciento de inversores institucionales consultados tenía importantes preocupaciones al respecto. Casi un 20 por ciento de ellos dijeron que ni siquiera lo mirarían.
Uno de los banqueros de inversión implicado en la operación dice que escribió un correo electrónico muy enérgico a Rato días antes de la salida a bolsa, diciendo que no debería seguir adelante, dijeron dos fuentes conocedoras de la situación. El banquero dijo que había tenido las peores reacciones que había visto sobre una operación, y que sería imposible que tuviera éxito entre inversores internacionales.
Banqueros implicados en la colocación dicen que Rato se implicó mucho más que los presidentes de otras compañías que sacan a bolsa sus acciones, especialmente en el ‘roadshow’ con inversores.
«Es la situación perfecta de presidente: tienes a un tipo que es estratégicamente listo, entiende la situación», dijo un banquero poco después de completar la operación. «Creo que fue una parte crucial de que esto llegara a la línea de llegada». El propio Rato invirtió 250.000 euros en la salida a bolsa.
Los coordinadores globales de la operación fueron J.P. Morgan, Bank of America Merrill Lynch, Deutsche Bank, UBS y la propia Bankia. Las entidades aseguradoras del tramo minorista fueron Sabadell, Bankinter, Barclays, la confederación de cajas de ahorros CECA y el broker Renta 4. Ninguno de los bancos hizo comentarios sobre Bankia.
El banco de inversión Lazard, donde Rato trabajó entre el 2008 y 2010, asesoró a la propia Bankia en la salida. Este banco no quiso realizar comentarios sobre el proceso.
Deloitte, que auditó las cuentas de Bankia, tampoco quiso hacer comentarios.
DURA TAREA
La reticencia de compradores de mayor tamaño supuso que la salida se inclinara hacia españoles de a pie. Sin embargo, Bankia también se dirigió a pequeñas y medianas empresas con líneas de crédito en el banco, dijeron tres fuentes bancarias.
Entre los inversores institucionales españoles estuvieron bancos españoles como Sabadell y Popular. Mapfre, la aseguradora en la que la matriz de Bankia BFA tiene una participación del 15 por ciento, también acabó con una participación del 4,3 por ciento en Bankia. Mapfre dijo en ese momento que no tenía ninguna obligación de comprar.
Los bancos españoles apoyaron la salida a bolsa, ya que la operación mantenía una estrecha relación con la salud de todo el sistema bancario. El precio de las acciones bancarias españolas rebotó el día de la salida a bolsa, aunque la cotización del precio de su acción cayó por debajo del precio de la oferta inicial.
«Nadie nos ha obligado», dijo entonces Jacobo González-Robatto, director financiero de Popular. «Creemos que el precio es bueno y que es bueno transmitir que hay ahorros suficientes en España para afrontar una salida a Bolsa como la de Bankia».
Incluso algunas aseguradoras acabaron con acciones de Bankia.
«Alguien tenía que arrimar el hombro para que la colocación saliese adelante», dijo un ejecutivo de un banco al que le encargaron vender parte de las acciones para minoristas.
«No podíamos vender nuestro tramo de acciones y tuvimos que quedárnoslas como inversores institucionales», agregó.
Bankia declinó decir qué parte del tramo institucional fue a parar a colocadores que no lograron vender todas sus acciones.
Al final, pequeños inversores e instituciones españolas se convirtieron en la abrumadora mayoría de suscriptores de la colocación. La matriz de Bankia, BFA, mantuvo el 52,4 por ciento del capital social. Cerca del 60 por ciento del capital flotante se vendió a inversores minoritarios, que se gastaron una media de 6.000 euros por cabeza. Inversores institucionales españoles se quedaron casi todo el porcentaje restante y sólo un 3-4 por ciento de las acciones del tramo institucional fue a parar a institucionales extranjeros, dijeron dos fuentes próximas a Bankia.
Teniendo en cuenta que Bankia esperaba atraer mucho interés exterior, «fue a todos los efectos un fracaso de salida a bolsa», dijo un banquero con sede en Madrid.
«No fue una salida a bolsa real. No había dinero de fuera del país», afirmó.
«Los fondos captados compraron tiempo para Bankia y España», dijo un banquero implicado en la emisión. «Nadie sabía que la economía iba a seguir deteriorándose».
SALIDA DE RATO
Pero lo hizo, al igual que la salud financiera de Bankia.
Diez meses más tarde, el banco presentó un plan de recapitalización al Banco de España junto a otras 134 entidades españolas, explicando que alcanzaría los exigentes nuevos requisitos de capital establecidos por el Gobierno. El regulador aprobó todos los planes.
Apenas dos semanas después, Rato esbozó un nuevo plan, al que tuvo acceso Reuters, para un rescate estatal a pequeña escala por 11.000 millones de euros.
Pero en ese momento, el ministro de Economía, Luis de Guindos, pretendía un rescate mucho más radical para la banca, según una fuente familiarizada con el tema. Poco antes de la dimisión de Rato, De Guindos -subordinado de Rato cuando éste ocupó el puesto de ministro de Economía entre 1996 y 2004-, convocó a una reunión a Rato y a los jefes de los tres mayores bancos del país (Santander, BBVA y Caixabank).
En la reunión, De Guindos pidió a Rato que designe al ex ejecutivo de BBVA José Ignacio Goirigolzarri como consejero delegado de Bankia, efectivamente recortando poder a Rato.
«Le dijo que quería poner una figura fuerte como consejero delegado, dejando a Rato como presidente honorario, una opción que Rato rechazó», dijo una fuente.
Tanto Santander como BBVA, Caixabank y Bankia declinaron hacer comentarios al respecto, lo mismo que el Ministerio de Economía.
El deseo del Gobierno por este cambio fue reiterado por el presidente del Gobierno, Mariano Rajoy, en un encuentro con Rato el 7 de mayo. El sector bancario español y el Fondo Monetario Internacional (FMI) apoyaban la postura del Gobierno, dijo Rajoy a Rato, según una fuente cercana a Bankia.
Rato inmediatamente presentó su renuncia, sin consultar al consejo. Un alto cargo del consejo de Bankia se enteró gracias a un camarero que lo había visto por televisión, contó una fuente conocedora de la situación.
El 9 de mayo, el Gobierno nacionalizó Bankia, que reformuló sus cuentas del 2011. Madrid aceptó una solicitud del nuevo equipo gestor por 19.000 millones de euros en fondos estatales, y pidió una línea de crédito de 100.000 millones de euros.
«La fusión de las entidades (que formaron Bankia) no era la más adecuada, ni la salida a Bolsa, y ahora tenemos que ir corrigiendo», dijo poco después el ministro de Economía, Luis de Guindos.
/Por Sonya Dowsett y Sarah White/

Periodismo Interpretativo
Somalia vuelve a mirar de frente al hambre: miles de niños luchan por sobrevivir
El cierre de centros de salud, la caída de la ayuda internacional, la sequía y el aumento del costo de los suministros agravan una crisis que golpea con especial dureza a la población infantil
 Mogadiscio, Somalia.– Somalia vuelve a aproximarse peligrosamente a un escenario de hambre extrema. Hospitales saturados, niños con desnutrición severa, familias desplazadas y comunidades que han perdido prácticamente todo forman parte de una crisis humanitaria que se profundiza mientras disminuyen los recursos internacionales destinados a contenerla.
Uno de los rostros de esta emergencia es Shukri Mahad Mohamed, un niño de cuatro años que pesa apenas 4.5 kilos y recibe tratamiento por desnutrición aguda grave en el Hospital Daynile de Mogadiscio. Su madre, Madina Osman Hassan, de 22 años, permanece junto a él mientras el menor es alimentado mediante una sonda nasogástrica.
El caso de Shukri forma parte de una realidad que afecta a cientos de miles de menores. Según datos citados por Naciones Unidas, más de 493,000 niños han recibido atención por desnutrición aguda grave en Somalia, una condición que los coloca en riesgo de muerte.
Durante el primer semestre de 2026, los ingresos de niños en centros de estabilización por desnutrición aguda grave aumentaron 32 % respecto al mismo período del año anterior. Al mismo tiempo, más de 200 centros de salud y nutrición han cerrado debido a los recortes de financiación internacional.
Familias que entierran a sus hijos
En los campamentos de desplazados, la crisis se mide también en tumbas improvisadas.
 Amina Abukar Tifu, de 26 años, llegó junto a su familia al asentamiento de Balow, en Burhakaba, después de abandonar su lugar de origen. Hace dos meses dio a luz estando anémicamente debilitada. Su bebé nació en condiciones precarias y murió poco después.
La familia lo enterró cerca de las chozas del campamento.
Amina relata que el hambre forma parte de la vida cotidiana y que tampoco cuentan con una vivienda adecuada para protegerse de las lluvias y el frío.
No es el único caso.
Otra residente del mismo campamento, Urtero Abdellahi, de 45 años, ha perdido a dos hijos a causa de la malnutrición. Uno tenía un año y el otro dos. Ahora intenta sacar adelante a otros siete menores, entre ellos un niño de cinco años que también presenta desnutrición grave.
El responsable del asentamiento, Abdi Adan, también perdió recientemente a un hijo de tres años.
“Nuestros hijos comen una vez al día”, relató al describir las condiciones en las que sobreviven las familias.
Seis millones padecen hambre aguda
Somalia tiene una población cercana a los 20 millones de habitantes y alrededor de seis millones, aproximadamente un tercio del país, padecen hambre aguda.
 La capacidad de respuesta internacional resulta insuficiente: el Programa Mundial de Alimentos apenas puede asistir a una de cada diez personas que necesitan ayuda, debido principalmente a la falta de recursos.
Unicef advierte además que alrededor de 1.9 millones de niños se encuentran en riesgo de padecer desnutrición aguda.
En algunas zonas, solo el 5 % de los menores entre seis y 23 meses recibe la alimentación necesaria para desarrollarse adecuadamente.
La ayuda internacional se desploma
Uno de los factores que agrava la emergencia es la reducción drástica de los fondos destinados a Somalia.
Para 2026, Naciones Unidas había solicitado recursos equivalentes a unos US$852 millones, pero solo se había logrado financiar alrededor del 30.5 % de esa cantidad.
La diferencia resulta aún más dramática cuando se compara con 2022, año en que la cobertura del plan humanitario superó el 92 %.
La disminución de recursos ha obligado a cerrar establecimientos sanitarios y centros de nutrición, haciendo más difícil detectar tempranamente los casos de malnutrición.
Cuando algunos niños finalmente consiguen llegar a un hospital, lo hacen en condiciones mucho más graves.
Sequía, guerra y alimentos más caros
 El hambre en Somalia no responde a una única causa.
A la reducción de la cooperación internacional se suman años de sequía, malas cosechas, desplazamientos internos, violencia armada e inestabilidad política.
El conflicto también encarece el traslado de alimentos y suministros médicos.
En Burhakaba, donde grupos vinculados a Al Shabab mantienen presencia en determinadas rutas, buena parte de la asistencia debe llegar por vía aérea.
Funcionarios de Unicef explican que transportar un kilo de ayuda desde Mogadiscio cuesta actualmente unos dos dólares y que los servicios aéreos se han encarecido alrededor de 40 % desde el año pasado.
En algunas comunidades rurales, el precio del agua se ha multiplicado por cuatro.
Un depósito de 200 litros que anteriormente costaba dos dólares puede alcanzar ahora los ocho.
Cientos de miles abandonan sus hogares
Las condiciones climáticas y la violencia han provocado también un enorme desplazamiento interno.
Solo durante 2026, unas 700,000 personas abandonaron sus lugares de residencia dentro de Somalia. De ellas, aproximadamente 500,000 lo hicieron directamente por la sequía, según datos del Consejo Noruego para los Refugiados.
 Muchas terminan instalándose en campamentos improvisados construidos con ramas, telas y plásticos, donde el acceso a alimentos, agua potable y atención sanitaria sigue siendo limitado.
Ahora también preocupa el exceso de lluvia
Después de años marcados por la falta de agua, Somalia enfrenta una nueva amenaza: posibles inundaciones asociadas al fenómeno de El Niño.
Las previsiones citadas por Naciones Unidas estiman que las lluvias podrían afectar hasta a tres millones de personas y provocar el desplazamiento de alrededor de dos millones.
La paradoja resulta especialmente dura para quienes abandonaron sus comunidades huyendo precisamente de la sequía y ahora podrían verse obligados a desplazarse nuevamente, esta vez por inundaciones.
Una crisis que puede volver a convertirse en hambruna
Somalia ya sufrió en 2011 la primera hambruna oficialmente declarada del siglo XXI.
Quince años después, organismos humanitarios vuelven a advertir que el peligro no ha desaparecido.
 La combinación de desnutrición infantil, reducción de la financiación, cierre de centros sanitarios, desplazamientos, conflictos armados y fenómenos climáticos extremos mantiene al país en una situación de enorme fragilidad.
En los hospitales y campamentos, sin embargo, las grandes cifras terminan adquiriendo nombres concretos: niños como Shukri, madres como Amina y familias que se enfrentan cada día a una pregunta elemental: si habrá suficiente comida para llegar al día siguiente.
Informaciones tomada de Elpais.com
Periodismo Interpretativo
Los altos niveles de la espiritualidad se constituyen en un dique de contención de la vocación delincuencial.
Por Elba García
La sociedad dominicana es amenazada por una descomposición social y ético moral que pone en peligro su integridad en todos los aspectos, principalmente porque el Estado no está en capacidad de preconizar y promover valores, sino anti-valores.
La posibilidad de contrarrestar en mayor medida el fenómeno de la descomposición social y moral descansa, principalmente, en el Estado porque cuenta con las herramientas para imponer un régimen de consecuencia y de hacer la inversión económica requerida para crear las oportunidades de empleos y disminuir la desigualdad, lo cual ataca una de las razones que más genera, por ejemplo, la delincuencia, como lo es la exclusión social.
 Sin embargo, frente a la incapacidad del Estado para diseñar políticas públicas que priorice la inversión social, el papel protagónico para enfrentar el fenómeno recae en las organizaciones que trabajan y conectan con la gente, sobre todo en las comunidades más carenciadas del país, donde tiene nacimiento la vocación delincuencial.
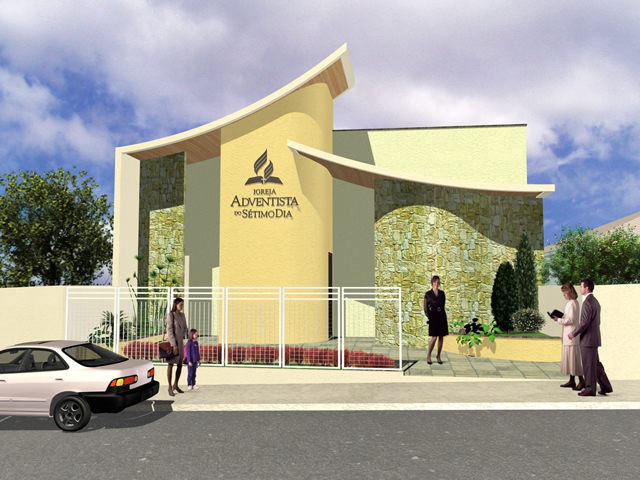
El trabajo, por ejemplo, de las iglesias, tanto católica como protestante, juega un papel decisivo en muchos jóvenes para no caer en las garras de las bandas o de la vocación de una conducta al margen de la ley, porque proporcionan fortaleza espiritual que sin dudas se convierte en un dique de contención para impedir que entre a sus vidas una inclinación delincuencial.
 Está más que demostrado que aquellas comunidades donde hay una mayor integración a las labores de las iglesias, sobresale una conducta apegada al respeto de la ley y de mejor convivencia social, donde ésta juega un papel importante en la formación que se adquiere a través de estas instancias.
La iglesia católica acaba de comprobar en un estudio que la Sierra es uno de los lugares donde menos delincuencia se produce, pero todo el mundo sabe que esos pueblos tienen un fuerte apegamiento a valores cristianos desde los tiempos coloniales, pese a que los niveles de pobreza y analfabetismo son muy altos, aunque no tan críticos como los de otras zonas del territorio nacional.
 Sin embargo, otra razón para que tal vez la delincuencia no haya impactado tanto a los pueblos de la Sierra se debe a las remesas que reciben del exterior, principalmente de los Estados Unidos, lo cual se convierte en una válvula de escape para que no se desarrollo la vocación delincuencial.
Pero la revelación al respecto confirma que se hace más que necesario que el trabajo de las iglesias vaya más allá de los templos y toque el corazón de aquellos jóvenes excluidos y golpeados por el desempleo y el hambre y que en consecuencia no escojan el camino equivocado.
La mejor dosis que pueden recibir los jóvenes desorientados y con el solo camino de la delincuencia, el tráfico y consumo de drogas es la espiritual, la cual necesariamente tiene que estar revestida de un componente profundamente humano.
Esta sería una respuesta que siempre será necesaria y vital para el mejoramiento social, pero hará falta la refundación del Estado que para el restablecimiento de valores también cuente con la fuerza institucional pública y de ese modo incorporar otros elementos importantes como los medios de comunicación y el sistema educativo nacional, a fin de que el esfuerzo sea tan integral como el mal que nos aqueja.
Se impone una gran jornada nacional, pueblos por pueblos, para trabajar por una transformación total de aquel que ve la vida sólo desde la perspectiva del dinero, pero que ojalá se puedan incorporarse recursos a través del Estado para además crear empleos y mejorar las condiciones de vida de la gente.
Sólo de esa manera podría producirse una verdadera transformación social y convertir a la República Dominicana en una sociedad más habitable y humana, donde la delincuencia y la degeneración sea un fenómeno aislado y no general como pasa actualmente.