Economía
El dólar era vendido este jueves a 60.25 pesos en Rep. Dominicana

 Santo Domingo, R.D.- El dólar era vendido este jueves a 60.25 pesos en República Dominicana.
El Banco Central fijó el cambio para de la siguiente manera:
Compra: 60.05
Venta: 60.25.

Economía
Aumento de la mano de obra impulsa al alza el costo de construir viviendas en República Dominicana
Los costos directos de construcción subieron 4.22 % en agosto, mientras el componente laboral registró incrementos de hasta 12 %
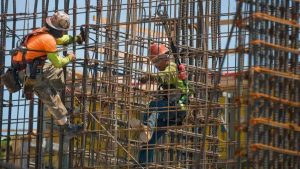 Santo Domingo, República Dominicana.– Construir una vivienda resultó más costoso en agosto, impulsado principalmente por el aumento de la mano de obra en el sector construcción, de acuerdo con los datos de la Oficina Nacional de Estadística (ONE).
El Índice de Costos Directos de la Construcción de Viviendas (ICDV) registró un incremento mensual de 4.22 %, mientras que en términos interanuales la variación alcanzó 6.42 %.
El componente que ejerció mayor presión fue el laboral. Los servicios de carpintería, electricidad, albañilería, excavación, instalaciones hidrosanitarias y jornaleros registraron aumentos de alrededor de 12 % durante el mes.
El comportamiento coincide con la aplicación del ajuste salarial dispuesto mediante la Resolución CNS-04-2026, que estableció incrementos escalonados para los trabajadores del sector construcción.
La medida mejora las remuneraciones de obreros, ayudantes, operarios y maestros, pero también eleva los costos de ejecución de los proyectos.
Para los desarrolladores, esa presión termina reflejándose en los presupuestos y puede trasladarse posteriormente al precio de venta de las viviendas.
Casas de uno y dos niveles sienten mayor impacto
Los datos muestran que el encarecimiento fue más notable en las viviendas unifamiliares.
Las casas de un nivel registraron un aumento mensual de 5.14 %, mientras que las de dos niveles subieron 4.43 %.
En comparación, los proyectos de apartamentos presentaron variaciones más moderadas.
Las edificaciones multifamiliares de cuatro niveles aumentaron 3.87 %, mientras que las de ocho niveles o más registraron un incremento de 3.45 %.
La diferencia refleja el peso que tiene la mano de obra en los proyectos residenciales más pequeños, donde determinadas actividades dependen en mayor proporción del trabajo directo de obreros especializados.
Materiales muestran variación mucho menor
A diferencia del fuerte incremento laboral, otros componentes del costo de construcción presentaron movimientos limitados durante agosto.
Los materiales aumentaron 0.61 %, mientras que las herramientas subieron 0.39 %.
Los subcontratos registraron una reducción marginal de 0.02 %, y el costo asociado a maquinarias disminuyó 0.11 %.
También se reportaron bajas de 0.33 % en componentes como ascensores y bovedillas.
Los datos muestran, por tanto, que el salto registrado durante agosto estuvo mucho más relacionado con el costo del trabajo que con un encarecimiento generalizado de los materiales.
Ajuste salarial continuará de forma escalonada
La Resolución CNS-04-2026 contempla un aumento salarial de 20 % para distintas categorías de trabajadores de la construcción, aplicado de manera progresiva.
Entre las categorías alcanzadas se encuentran trabajadores no calificados, trabajadores calificados, ayudantes, operarios y maestros de las diferentes áreas del sector.
Parte de los nuevos salarios comenzó a aplicarse en 2026, mientras que otros ajustes están programados para entrar en vigor posteriormente.
La actualización salarial busca mejorar los ingresos de quienes trabajan en una actividad caracterizada por una elevada demanda de mano de obra, pero también introduce un nuevo componente de presión sobre los costos de los proyectos.
Para las familias que planean construir o adquirir una vivienda, el comportamiento del ICDV será un indicador importante en los próximos meses, especialmente para determinar cuánto del incremento laboral terminará reflejándose en los precios del mercado inmobiliario.
Separar pequeñas cantidades, automatizar el ahorro y revisar los gastos pueden ayudar a crear una reserva para enfrentar imprevistos
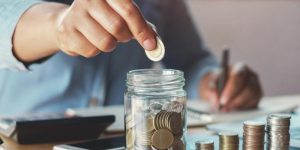 Santo Domingo, República Dominicana.– Cuando el ingreso apenas alcanza para cubrir alimentación, transporte, vivienda y otros compromisos mensuales, hablar de ahorro puede parecer poco realista. Sin embargo, comenzar un fondo de emergencia no necesariamente exige grandes cantidades de dinero.
La clave está en dar el primer paso con una meta que se adapte a la realidad económica de cada persona.
Un fondo de emergencia funciona como una reserva destinada exclusivamente a situaciones inesperadas: una enfermedad, una reparación urgente, la pérdida temporal del empleo o cualquier acontecimiento que obligue a realizar un gasto que no estaba contemplado en el presupuesto.
Su objetivo no es financiar vacaciones, compras personales ni gastos habituales, sino evitar que una dificultad inesperada termine convirtiéndose en una deuda difícil de pagar.
No hay que comenzar con una gran cantidad
La contadora y asesora financiera Dileiny Concepción Villar plantea que antes de pensar en acumular varios meses de salario, una persona debe revisar cómo está utilizando sus ingresos.
El ejercicio consiste en identificar cuánto entra, cuánto sale y cuáles gastos pueden reducirse o eliminarse.
A partir de ahí, incluso una cantidad pequeña puede convertirse en el inicio de una reserva.
Para una persona con ingresos limitados, pensar inmediatamente en reunir tres o seis meses de gastos puede resultar desalentador. Una meta demasiado alta puede hacer que el ahorro parezca imposible antes de comenzar.
Por eso, una alternativa es fijar primero objetivos más pequeños y alcanzables.
Ahorrar RD$500, RD$1,000 o la cantidad que permita el presupuesto de manera constante puede ser más efectivo que establecer una cifra elevada que nunca llegue a materializarse.
Separar el dinero evita gastarlo
Otro elemento importante es mantener el fondo fuera de la cuenta utilizada para los gastos cotidianos.
Si el dinero destinado a emergencias permanece mezclado con lo disponible para comprar alimentos, pagar servicios o cubrir entretenimiento, aumenta la posibilidad de utilizarlo sin necesidad.
Una cuenta separada puede ayudar a establecer esa barrera.
También puede resultar útil programar una transferencia automática cada vez que se recibe el salario. De esta forma, el ahorro se realiza antes de comenzar a distribuir el resto del dinero.
Las cooperativas constituyen otra alternativa para quienes prefieren un mecanismo de ahorro periódico y disciplinado.
Revisar pequeños gastos puede abrir espacio
Construir una reserva con ingresos bajos obliga también a observar aquellos gastos que, individualmente, parecen insignificantes pero terminan representando una cantidad considerable al final del mes.
Suscripciones que apenas se utilizan, compras frecuentes por impulso, comidas fuera de casa o pequeños gastos diarios pueden reducir la capacidad de ahorro.
Esto no significa eliminar todo consumo personal, sino determinar qué puede ajustarse sin afectar las necesidades esenciales.
Un presupuesto sencillo permite descubrir con mayor claridad dónde existe margen para comenzar.
¿Cuánto debería tener un fondo de emergencia?
En educación financiera suele recomendarse contar con una reserva equivalente a varios meses de gastos básicos.
Pero esa meta no tiene que alcanzarse de inmediato.
Para una persona que apenas comienza, el primer objetivo podría ser reunir suficiente dinero para cubrir una emergencia pequeña. Después puede avanzar hacia un mes de gastos esenciales y continuar aumentando progresivamente el fondo.
Lo importante es que la meta resulte posible de cumplir.
Una persona que recibe RD$18,000 mensuales, por ejemplo, probablemente tendrá dificultades para acumular rápidamente una reserva cercana a RD$60,000. En esas circunstancias, comenzar con cantidades pequeñas puede ser una estrategia más sostenible.
El hábito puede ser más importante que la cantidad inicial
Crear un fondo de emergencia es, en gran medida, un ejercicio de constancia.
No importa tanto que los primeros depósitos sean pequeños como que puedan realizarse regularmente.
Con el tiempo, ese dinero puede convertirse en una protección frente a situaciones que, sin una reserva disponible, obligarían a recurrir a préstamos, tarjetas de crédito o deudas informales.
El objetivo inicial no tiene que ser acumular una fortuna.
Para quien vive con un presupuesto ajustado, alcanzar primero el equivalente a unas semanas o un mes de gastos esenciales ya representa un avance importante.
El fondo puede crecer después. Lo esencial es comenzar y procurar que el dinero reservado para una emergencia permanezca disponible precisamente para cuando llegue una.
Economía
República Dominicana amplía en 6.3 % su cuota de azúcar para exportar a Estados Unidos en 2027
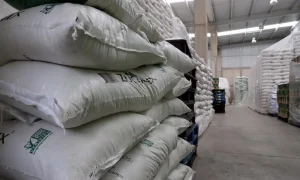 SANTO DOMINGO.– La República Dominicana contará con una mayor cuota para la exportación de azúcar de caña cruda hacia Estados Unidos durante el año fiscal 2027, luego de que la Oficina del Representante Comercial estadounidense (USTR) otorgara al país una asignación adicional de 11,931 toneladas métricas.
Con este incremento, la cuota dominicana asciende a 201,274 toneladas métricas, lo que representa un aumento aproximado de 6.3 % respecto a la asignación anterior. La medida forma parte de la distribución del contingente arancelario de azúcar de caña cruda correspondiente al período fiscal estadounidense comprendido entre el 1 de octubre de 2026 y el 30 de septiembre de 2027.
La ampliación se produce tras la redistribución de 55,993 toneladas métricas que permanecían pendientes dentro de la cuota establecida para el nuevo período fiscal. De acuerdo con la USTR, el volumen total autorizado para el contingente de azúcar de caña cruda en 2027 es de 1,117,195 toneladas métricas.
República Dominicana recibe la mayor parte de la redistribución
De las toneladas adicionales distribuidas entre distintos países proveedores, República Dominicana recibió 11,931 toneladas, equivalentes a alrededor del 21 % del volumen redistribuido, colocándose como el principal beneficiario individual de este ajuste.
La nueva asignación eleva la participación dominicana dentro de la cuota estadounidense y consolida al país como uno de los principales suplidores extranjeros de azúcar de caña cruda bajo este mecanismo.
Para el año fiscal 2026, República Dominicana había recibido una asignación de 189,343 toneladas métricas, según documentos oficiales de Estados Unidos.
Gobierno destaca impacto para el sector azucarero
El canciller dominicano, Víctor “Ito” Bisonó, valoró la decisión como una oportunidad para fortalecer las exportaciones nacionales y destacó que el aumento de la cuota puede tener efectos sobre la generación de divisas, el empleo y las comunidades vinculadas a la producción de caña.
El funcionario indicó además que el Ministerio de Relaciones Exteriores, junto con otras instituciones públicas y representantes del sector productivo, dará seguimiento al aprovechamiento de la cuota asignada.
El sistema de contingentes arancelarios permite a los países beneficiarios exportar determinadas cantidades de azúcar a Estados Unidos bajo una tarifa preferencial, mientras que los volúmenes que exceden la cuota quedan sujetos a aranceles más elevados.
La USTR informó que las importaciones correspondientes a la cuota del año fiscal 2027 podrán ingresar al mercado estadounidense a partir del 1 de octubre de 2026