Economía
Inflación mensual fue de -0.20 % en mayo 2023, la más baja desde 2020

Santo Domingo – El Banco Central de la  República Dominicana (BCRD) informa que el índice de precios al consumidor (IPC) registró una variación mensual de -0.20 % en mayo de 2023, con este resultado la inflación interanual medida desde mayo 2022 a mayo 2023 se redujo a 4.43 %, siendo esta la tasa más baja verificada desde julio 2020.
De esta manera la inflación retorna a su rango meta de 4.0 % ± 1.0 % establecido en el programa monetario, convergiendo antes de lo previsto.
El BCRD establece en su informe que la inflación subyacente interanual continua con una tendencia descendente al situarse en 5.51 % en mayo de 2023 (178 puntos básicos por debajo del máximo de 7.29 % registrado en igual mes del año 2022). Este indicador permite extraer señales más claras para la conducción de la política monetaria, debido a que excluye algunos artículos que normalmente no responden a las condiciones monetarias o de liquidez en la economía, como son los alimentos con gran variabilidad en sus precios, los combustibles y servicios con precios regulados como la tarifa eléctrica, el transporte, además de las bebidas alcohólicas y el tabaco.
De igual modo, resalta que la variación negativa observada en el IPC general durante el mes de mayo de 2023 se explica principalmente por la disminución en las tarifas de los combustibles dispuestas por el gobierno, así como la caída en el precio de pollo fresco y los plátanos, alimentos de alta ponderación en la canasta familiar
Variación por grupos
En tanto que el IPC del grupo Vivienda, el segundo de mayor incidencia en el resultado del índice general en el mes de mayo de 2023, arrojó una variación de -0.62 %, explicada mayormente por la reducción de 3.69 % en el precio del gas licuado de petróleo (GLP) de uso doméstico, contribuyendo además la caída observada en el kerosene (-4.30 %). Mientras que el servicio de alquiler de vivienda aumentó en 0.20 %.
La variación de -0.31% en el IPC del grupo Transporte refleja principalmente las disminuciones de precios verificadas en el gas licuado de petróleo (GLP) para vehículos (-3.69 %), las gasolinas Premium (-0.42 %) y regular (-0.22 %) y el gasoil (-0.26 %), como resultado de los ajustes semanales dispuestos por el Ministerio de Industria, Comercio y Mipymes (MICM), a partir del 6 de mayo de 2023. Además, registraron baja de precios los automóviles (-0.33 %) y las gomas (-1.69 %). En sentido contrario, se verificaron aumentos en los precios de los pasajes aéreos (3.50 %), incidiendo en que la variación negativa de este grupo no fuese de mayor magnitud.
La variación de 0.30% en el IPC del grupo Bienes y Servicios Diversos responde básicamente a los incrementos de precios observados en los servicios y los artículos de cuidado personal, que crecieron 0.70 % y 0.07 %, respectivamente. En tanto que el índice de precios correspondiente al grupo Educación reflejó una variación de 0.90 % en mayo de 2023, esencialmente por el aumento de los precios de la enseñanza universitaria (2.00 %).
Inflación de bienes transables y no transables
El órgano rector de la política monetaria explica que el IPC de los bienes transables, aquellos que pueden exportarse e importarse libres de restricciones, varió (-0.42 %), como resultado de las disminuciones de los precios de algunos bienes alimenticios, a saber: el plátano verde, limones agrios, ajíes, huevos, guineos verdes y chinolas; de igual forma incidieron las reducciones en los precios de los combustibles, paquetes turísticos, televisores, entre otros.
En cuanto al índice de los bienes y servicios no transables, los que por su naturaleza sólo pueden comercializarse dentro de la economía que los produce o están sujetos a medidas que limitan las importaciones de los mismos, el BCRD explica que creció tan solo 0.03 %, debido a que los aumentos de precios de la enseñanza universitaria, plato del día, lavado y peinado de pelo, servicio de alquiler de vivienda, corte de pelo para hombre y el arroz, los cuales fueron parcialmente compensados por reducción en los precios del pollo fresco, cebollas y plátanos maduros.
Inflación por áreas geográficas
El análisis de los índices de precios por regiones geográficas muestra que el IPC de la región Ozama, que comprende el Distrito Nacional y la provincia Santo Domingo, varió -0.26 %, en la región Norte -0.14 %, región Este -0.07 % y la región Sur -0.24 %. Las variaciones negativas de mayor magnitud verificadas en el IPC de las regiones Ozama y Sur, se explican por la mayor incidencia de los grupos Alimentos y Bebidas No Alcohólicas, Vivienda y Transporte en estas áreas geográficas. La inflación de menor caída observada en la región Este, obedece a que la baja de precios de los alimentos, fue neutralizada parcialmente por la variación positiva del IPC de los grupos Restaurantes y Hoteles y Bienes y Servicios Diversos en esta área del país.
Inflación por quintiles
El reporte de la entidad monetaria indica que los índices de precios por estratos socioeconómicos, arrojan tasas negativas más acentuadas en los quintiles de menores ingresos (1, 2 y 3), repercutiendo en este comportamiento la inflación negativa del IPC del grupo Alimentos y Bebidas No Alcohólicas, que tiene un mayor peso relativo en las canastas de esos quintiles, así como la baja en el precio del gas licuado de petróleo (GLP) para vivienda. En este sentido, el quintil 1 varió -0.30 %, -0.26 % el quintil 2 y -0.20 % el quintil 3. Mientras que los índices de los quintiles de mayores ingresos (4 y 5), experimentaron variaciones de -0.20 % y -0.11 %, respectivamente, debido a la incidencia de la caída de los precios de los combustibles y los automóviles que tienen una ponderación más alta en las canastas de estos dos estratos, además, de las disminuciones en los precios de los bienes alimenticios y del grupo Vivienda.

Economía
Gobierno proyecta recaudar RD$4,700 millones con aumento del marbete que afectará a propietarios de vehículos
La DGII establece nuevas tarifas de RD$2,000 y RD$4,000 para la renovación del impuesto de circulación vehicular. La recaudación prevista supera en RD$1,175 millones la del período anterior.
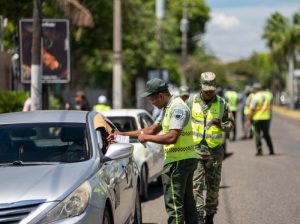 SANTO DOMINGO, REPÚBLICA DOMINICANA. – El Gobierno dominicano proyecta recaudar aproximadamente RD$4,700 millones durante la temporada de renovación del Impuesto de Circulación Vehicular 2026-2027, conocido popularmente como marbete, tras la entrada en vigor de nuevas tarifas que representan un incremento para gran parte de los propietarios de vehículos.
La proyección supera en RD$1,175 millones los RD$3,525 millones registrados durante el período anterior, equivalente a un aumento estimado de 33.3 % en los ingresos por este concepto.
La Dirección General de Impuestos Internos (DGII) anunció que el proceso de renovación comenzó este jueves 29 de octubre de 2026 y permanecerá abierto hasta el 31 de enero de 2027, fecha límite para cumplir con la obligación tributaria sin incurrir en recargos.
La actualización de las tarifas está contenida en la Resolución Administrativa núm. DDG-AR1-2026-00009, mediante la cual se establecen los nuevos montos tomando como referencia el año de fabricación de los vehículos.
Nuevas tarifas representan mayores gastos para conductores
Con la modificación anunciada por la DGII, los propietarios de vehículos fabricados hasta el año 2021, inclusive, deberán pagar RD$2,000 por la renovación del marbete.
Mientras tanto, los vehículos correspondientes al año 2022 y posteriores estarán sujetos a una tarifa de RD$4,000.
Durante el período anterior, los montos establecidos eran de RD$1,500 y RD$3,000, respectivamente, aunque la clasificación por año de fabricación era diferente.
Esto significa que, para la mayoría de los propietarios, el aumento será de RD$500 o RD$1,000, dependiendo de la categoría correspondiente.
Una particularidad de la nueva disposición es que los vehículos fabricados en 2021 pasan a la categoría de RD$2,000, cuando en la temporada anterior pagaban RD$3,000.
La modificación constituye una actualización de los valores nominales del impuesto, que habían permanecido sin variaciones durante varios años.
Más de dos millones de vehículos deberán renovar
La administración tributaria informó que el parque vehicular habilitado para la renovación correspondiente al período 2026-2027 asciende a 2,136,468 unidades.
Esta cantidad representa una importante base de contribuyentes que deberán cumplir con el pago dentro del plazo establecido.
La DGII considera que la actualización permitirá fortalecer los ingresos del Estado y contribuir a la sostenibilidad de las finanzas públicas.
El organismo explicó que la medida se encuentra vinculada a los objetivos de la Ley núm. 30-26, sobre Medidas Pro-Crecimiento Económico, Simplificación Fiscal y Mitigación de la Crisis Internacional.
Según la institución, los recursos adicionales contribuirán a mejorar la capacidad presupuestaria del Gobierno en un escenario caracterizado por presiones económicas internacionales y mayores necesidades de financiamiento.
Aumento genera un nuevo compromiso económico para las familias
La modificación del marbete implica un gasto adicional para numerosos hogares dominicanos que dependen de sus vehículos para trasladarse a sus lugares de trabajo, desarrollar actividades comerciales o atender necesidades familiares.
Aunque la DGII presenta el ajuste como una herramienta para fortalecer las recaudaciones, su aplicación representa una mayor obligación económica para los contribuyentes.
El incremento también adquiere relevancia en un contexto en el que los ciudadanos deben afrontar otros compromisos relacionados con combustibles, mantenimiento de vehículos, seguros y servicios.
Desde una perspectiva económica, la actualización del impuesto plantea el desafío de equilibrar las necesidades de ingresos públicos con la capacidad de pago de las familias y los sectores productivos.
¿Dónde se puede renovar el marbete?
La DGII informó que los propietarios dispondrán de una amplia red de establecimientos para completar el proceso de renovación.
En total, estarán habilitadas 55 entidades financieras, con 845 sucursales distribuidas en diferentes puntos del territorio nacional.
También estarán disponibles determinadas colecturías de la administración tributaria.
Los contribuyentes podrán realizar sus solicitudes a través del portal oficial de la DGII y de la aplicación DGII Móvil hasta el 17 de enero de 2027.
Para efectuar el trámite se requiere una copia legible y actualizada de la matrícula del vehículo.
La institución exhortó a realizar el proceso con anticipación para evitar inconvenientes y acumulación de solicitudes durante los últimos días.
Recargos para quienes incumplan los plazos
La administración tributaria recordó que los propietarios que no renueven dentro del período establecido deberán asumir penalidades económicas adicionales.
Las sanciones anunciadas son las siguientes:
-
RD$2,000: recargo por no renovar el marbete correspondiente al período 2026-2027 antes del 31 de enero de 2027.
-
RD$2,100: penalidad correspondiente a los vehículos que mantienen pendiente la renovación 2025-2026.
-
RD$3,100: penalidad aplicable a vehículos con renovaciones pendientes del período 2024-2025 o anteriores.
Estos montos corresponden a recargos y se aplican conforme a las condiciones establecidas por la DGII, sin sustituir el pago del impuesto correspondiente.
Recaudación adicional busca fortalecer las finanzas públicas
La proyección de RD$4,700 millones coloca al impuesto de circulación vehicular como una fuente de ingresos para el Estado dominicano.
El incremento estimado de RD$1,175 millones permitiría ampliar los recursos fiscales disponibles, aunque la recaudación definitiva dependerá del comportamiento de los contribuyentes durante la temporada.
La DGII sostiene que el esquema de tarifas fijas representa una carga inferior a la que resultaría de aplicar el impuesto equivalente al 1 % del valor del vehículo contemplado en la legislación.
No obstante, el aumento del marbete también abre espacio para discutir la necesidad de mejorar la transparencia sobre el destino de los recursos tributarios y fortalecer la calidad de los servicios públicos.
Mientras el Gobierno espera incrementar sus ingresos, los propietarios de vehículos deberán asumir nuevas tarifas en una obligación anual que forma parte de los gastos habituales de millones de ciudadanos dominicanos.
La temporada de renovación permanecerá abierta hasta el 31 de enero de 2027, por lo que las autoridades reiteraron su llamado a cumplir oportunamente para evitar sanciones.
Economía
DGII advierte a empresas que deberán utilizar exclusivamente facturas electrónicas desde el 1 de noviembre
Los grandes contribuyentes locales y medianos tendrán hasta el 31 de octubre para utilizar comprobantes fiscales de la serie “B”. La institución recuerda que los pequeños y microcontribuyentes disponen de plazo hasta el 15 de noviembre.
 SANTO DOMINGO, REPÚBLICA DOMINICANA. – La Dirección General de Impuestos Internos (DGII) recordó este lunes que, a partir del próximo 1 de noviembre de 2026, las empresas clasificadas como Grandes Contribuyentes Locales y Medianos deberán emitir sus comprobantes fiscales exclusivamente mediante el sistema de facturación electrónica.
La disposición establece que estos contribuyentes estarán obligados a utilizar comprobantes fiscales electrónicos (e-CF), identificados con secuencias tipo “E”, como parte del proceso de transformación tecnológica del sistema tributario dominicano.
La administración tributaria explicó que los comprobantes tradicionales de la serie “B”, previamente autorizados para los contribuyentes comprendidos en esta categoría, solamente conservarán su validez hasta el 31 de octubre.
La medida responde a lo establecido en el artículo 55 del Reglamento núm. 587-24, que regula la aplicación de la facturación electrónica en República Dominicana.
Comprobantes tradicionales dejarán de utilizarse
La DGII precisó que, una vez vencido el plazo, los grandes contribuyentes locales y medianos no podrán continuar utilizando regularmente las secuencias de comprobantes fiscales no electrónicos.
Sin embargo, la normativa contempla situaciones excepcionales en las que podrá recurrirse a procedimientos de contingencia, siempre que se cumplan las condiciones establecidas en el capítulo IX del reglamento correspondiente.
Estas excepciones están destinadas a atender circunstancias que dificulten temporalmente el funcionamiento normal del sistema de facturación electrónica.
La institución exhortó a las empresas a revisar sus procesos administrativos, tecnológicos y contables para evitar inconvenientes al momento de aplicar la nueva disposición.
Empresas deben completar adecuaciones tecnológicas
La implementación del sistema electrónico requiere que los contribuyentes dispongan de herramientas informáticas capaces de generar y gestionar los comprobantes fiscales conforme a los requisitos de la administración tributaria.
En ese sentido, la DGII recordó que existe una red de 195 proveedores autorizados de servicios de facturación electrónica, que ofrecen soluciones tecnológicas para facilitar la incorporación de las empresas.
La entidad considera que esta transformación permitirá agilizar las operaciones comerciales, simplificar los registros contables y reducir los costos asociados a la emisión y conservación de documentos físicos.
Asimismo, contribuirá a fortalecer la trazabilidad de las transacciones y los mecanismos de supervisión tributaria.
Pequeños y microcontribuyentes tienen otro plazo
La administración tributaria aclaró que los contribuyentes clasificados como Pequeños, Micro y No Clasificados cuentan con una prórroga diferente para completar su incorporación al sistema.
Para estos sectores, la fecha límite establecida es el 15 de noviembre de 2026.
Esta distinción resulta importante porque las obligaciones no entran en vigor simultáneamente para todas las categorías de contribuyentes.
Por tanto, cada empresa o persona obligada deberá verificar su clasificación ante la DGII para determinar el plazo que le corresponde.
Facturación electrónica busca fortalecer controles fiscales
La institución destacó que la sustitución progresiva de los comprobantes tradicionales constituye una herramienta para modernizar la administración tributaria.
Entre los beneficios esperados se encuentran una mayor eficiencia en los procesos de facturación, la reducción de trámites administrativos y el fortalecimiento de los controles sobre las operaciones económicas.
El uso de documentos electrónicos también facilitará la conservación y consulta de comprobantes, tanto para las empresas como para la administración tributaria.
DGII exhorta a cumplir antes del vencimiento
Ante la proximidad de las fechas establecidas, la entidad recomendó completar oportunamente los procedimientos necesarios para operar mediante la facturación electrónica.
Las empresas comprendidas en la disposición deberán asegurarse de contar con los sistemas habilitados y las autorizaciones correspondientes para emitir sus comprobantes sin interrupciones.
El incumplimiento de las obligaciones de facturación electrónica puede dar lugar a las consecuencias previstas en la normativa tributaria aplicable.
Con esta disposición, República Dominicana avanza hacia la sustitución de los comprobantes fiscales tradicionales por documentos electrónicos, en un proceso que busca mejorar la eficiencia administrativa, fortalecer la transparencia y facilitar el cumplimiento de las obligaciones tributarias.
Economía
Advierten que alza del petróleo, sequía y endeudamiento podrían comprometer las finanzas públicas de RD y Centroamérica
Un análisis económico alerta sobre el riesgo de mayores déficits fiscales entre 2026 y 2027 y recomienda controlar el gasto, focalizar los subsidios y fortalecer la capacidad de respuesta ante las crisis internacionales.
 SANTO DOMINGO, REPÚBLICA DOMINICANA. – La combinación de elevados precios de los combustibles, amenazas climáticas y condiciones financieras internacionales más restrictivas podría generar nuevas presiones sobre las finanzas públicas de República Dominicana y los países centroamericanos, aumentando los riesgos de endeudamiento y desequilibrios presupuestarios durante los próximos años.
La advertencia fue formulada por el economista Wilfredo Díaz Cruz, especialista de la Secretaría Ejecutiva del Consejo Monetario Centroamericano (SECMCA), quien plantea la necesidad de adoptar políticas fiscales prudentes para enfrentar un escenario internacional caracterizado por múltiples factores de incertidumbre.
En su análisis titulado Una tormenta perfecta: ¿existen posibilidades de una crisis fiscal?, el especialista examina las vulnerabilidades económicas de Centroamérica y República Dominicana, región conocida como CARD, y advierte sobre las consecuencias que podrían provocar varios choques externos simultáneos.
El estudio evalúa el comportamiento de las finanzas públicas hasta junio de 2026 y plantea medidas para evitar que las presiones internacionales deterioren la estabilidad fiscal regional.
Tres amenazas ponen a prueba la economía regional
El economista identifica tres factores que podrían afectar simultáneamente el crecimiento económico, la recaudación tributaria y la capacidad de financiamiento de los gobiernos.
El primero corresponde al encarecimiento del petróleo y otros hidrocarburos, impulsado por las tensiones geopolíticas internacionales.
Esta situación incrementa los costos del transporte, la producción de electricidad y numerosas actividades económicas, además de presionar los presupuestos destinados a subsidios energéticos.
El segundo factor está relacionado con la posibilidad de un episodio intenso del fenómeno climático de El Niño, cuyos efectos podrían reducir la disponibilidad de agua y perjudicar la producción agrícola.
Una disminución de las cosechas tendría consecuencias sobre la oferta de alimentos y podría traducirse en aumentos de precios, afectando especialmente a los hogares de menores ingresos.
La tercera amenaza proviene del endurecimiento de las condiciones financieras internacionales, que encarece el acceso al crédito y aumenta el costo de refinanciar las obligaciones públicas.
Deuda pública podría aumentar nuevamente
Aunque el análisis considera que la situación fiscal regional presenta elementos favorables, Díaz Cruz advierte que las condiciones actuales podrían deteriorarse si las perturbaciones internacionales ocurren de manera simultánea.
Entre los indicadores positivos destaca que los países evaluados registran balances primarios favorables y que la deuda pública regional se encuentra por debajo del 48 % del producto interno bruto (PIB).
Sin embargo, señala que una desaceleración económica acompañada de mayores gastos y financiamiento más costoso podría comprometer la trayectoria de la deuda durante 2026 y 2027.
El especialista recuerda que los períodos de crisis suelen provocar aumentos del endeudamiento cuyos efectos permanecen durante años, debido a las dificultades para recuperar los ingresos tributarios y reducir determinados gastos gubernamentales.
Crisis anteriores dejaron fuertes consecuencias
El estudio examina el comportamiento de las finanzas públicas regionales entre 2001 y 2025 y muestra que las perturbaciones internacionales han contribuido históricamente al deterioro de los balances fiscales.
Durante la crisis financiera de 2008 y 2009, el déficit regional pasó de representar aproximadamente el 0.4 % del PIB en 2007 al 3.4 % en 2009.
Posteriormente, la pandemia de COVID-19 provocó una expansión extraordinaria del gasto público, acompañada de menores ingresos en numerosas actividades económicas.
Como resultado, la deuda del Gobierno central de la región, que representaba el 23.9 % del PIB en 2007, alcanzó el 44 % en 2019 y se elevó al 54 % durante 2020.
El economista advierte que estos antecedentes demuestran cómo una crisis externa puede modificar rápidamente las condiciones fiscales, incluso cuando los gobiernos presentan indicadores relativamente estables.
República Dominicana enfrenta riesgos por financiamiento internacional
Otro aspecto señalado es la creciente utilización de los mercados internacionales de capitales para obtener recursos destinados a financiar las necesidades presupuestarias.
El estudio menciona que República Dominicana realizó en febrero de 2026 una colocación de bonos soberanos por US$2,750 millones, con rendimientos de 5.75 % y 6.15 % en los instrumentos señalados.
También cita operaciones de financiamiento realizadas por Honduras y Costa Rica durante el presente año.
Díaz Cruz advierte que esta estrategia incrementa la exposición de los países a las fluctuaciones internacionales de las tasas de interés, los tipos de cambio y las condiciones de refinanciamiento.
En un escenario de mayores costos financieros, los gobiernos podrían verse obligados a destinar una proporción más elevada de sus ingresos al pago de intereses, reduciendo los recursos disponibles para inversión pública y programas sociales.
Recomiendan revisar subsidios y controlar el gasto
Ante estas amenazas, el especialista considera necesario que los gobiernos adopten medidas preventivas mientras todavía disponen de margen para actuar.
Entre sus principales recomendaciones figuran una administración prudente del endeudamiento, la focalización de los subsidios y la incorporación de los riesgos climáticos en la planificación presupuestaria.
En materia de subsidios, plantea la importancia de dirigir las ayudas hacia los sectores que realmente las necesitan y mantener su carácter temporal cuando respondan a circunstancias extraordinarias.
También considera fundamental fortalecer la capacidad de respuesta ante fenómenos naturales que podrían generar gastos adicionales y pérdidas económicas.
Mayor recaudación no siempre significa fortalecimiento fiscal
El análisis señala que el crecimiento de aproximadamente 6 % en los ingresos tributarios regionales no necesariamente representa una mejora estructural de las finanzas públicas.
Parte de ese aumento podría estar relacionado con las presiones inflacionarias, que elevan nominalmente el valor de las operaciones económicas sujetas a impuestos.
Por tanto, una mayor recaudación no garantiza que los gobiernos hayan fortalecido de manera permanente su capacidad de financiamiento.
El economista considera que la persistencia de gastos rígidos y la ausencia de reformas estructurales pueden limitar las posibilidades de responder a nuevas crisis sin aumentar el endeudamiento.
Posible deterioro fiscal entre 2026 y 2027
Díaz Cruz advierte que la combinación de energía costosa, riesgos de sequía y tasas de interés elevadas podría ocasionar un nuevo incremento de los déficits fiscales regionales.
Este escenario no implica necesariamente que República Dominicana o Centroamérica enfrenten una crisis fiscal inmediata, pero sí evidencia la necesidad de anticipar sus posibles consecuencias.
La experiencia de crisis anteriores demuestra que los gobiernos con mayores márgenes presupuestarios y estrategias de financiamiento sostenibles disponen de mejores condiciones para proteger sus economías durante períodos de inestabilidad.
El principal mensaje del análisis es que la prudencia fiscal debe aplicarse antes de que se materialicen los problemas, porque esperar a que aumenten los déficits y la deuda puede reducir considerablemente las alternativas de respuesta de los gobiernos.
Para República Dominicana, el desafío consiste en preservar la estabilidad económica, proteger a los sectores más vulnerables y garantizar que las decisiones presupuestarias actuales no comprometan la sostenibilidad de las finanzas públicas en los próximos años.
Fuente: Análisis «Una tormenta perfecta: ¿existen posibilidades de una crisis fiscal?», de Wilfredo Díaz Cruz, publicado por la Secretaría Ejecutiva del Consejo Monetario Centroamericano (SECMCA), y datos difundidos por Listín Diario el 26 de octubre de 2026.