Economía
Sectores advierten impacto económico y más informalidad por Ley Antilavado


Economía
Mercado laboral dominicano suma más de 147 mil ocupados y mujeres lideran creación de empleos
El 86.6 % de los nuevos ocupados fueron mujeres, mientras la tasa de desocupación abierta se situó en 5.3 % durante el segundo trimestre de 2026
 SANTO DOMINGO, República Dominicana.– El mercado laboral dominicano incorporó 147,456 nuevos ocupados netos durante los doce meses terminados en el segundo trimestre de 2026, con una participación particularmente significativa de las mujeres, que representaron el 86.6 % del aumento, de acuerdo con datos divulgados por el Banco Central.
Entre abril y junio, el número total de personas ocupadas en la República Dominicana alcanzó 5,271,005, equivalente a un crecimiento interanual de 2.9 %.
Del incremento neto registrado en comparación con igual período de 2025, unas 127,742 nuevas ocupadas fueron mujeres, mientras el resto correspondió a hombres.
En la composición general del mercado laboral, sin embargo, los hombres continúan representando la mayoría de la población ocupada, con un 57 %, frente al 43 % correspondiente a las mujeres.
Empleos formales e informales crecen casi en igual proporción
Los datos muestran una distribución prácticamente equilibrada entre los nuevos puestos formales e informales.
De los 147,456 ocupados adicionales, 74,794, equivalentes al 50.7 %, ingresaron al sector formal, mientras 72,663, un 49.3 %, correspondieron al sector informal.
Pese al crecimiento registrado, la informalidad continúa teniendo un peso considerable dentro de la estructura laboral dominicana.
La tasa de informalidad total se situó en 53.8 %, aunque el Banco Central destaca que ese porcentaje se encuentra por debajo del promedio histórico de 56.7 % observado desde 2014 en la Encuesta Nacional Continua de Fuerza de Trabajo (ENCFT).
Esto significa que, aun con la reducción respecto al promedio de la serie, más de la mitad de la ocupación continúa vinculada a condiciones de informalidad laboral.
Desocupación abierta baja a 5.3 %
Otro de los indicadores presentados por el Banco Central corresponde a la tasa de desocupación abierta (SU1).
Durante el período abril-junio de 2026, el indicador se colocó en 5.3 %, por debajo del promedio histórico de 6.0 % registrado en la serie de la ENCFT.
Este indicador mide la proporción de personas que se encuentran sin empleo y buscan activamente trabajo respecto de la fuerza laboral.
Mayoría de ocupados conservó su empleo
El informe también analiza los movimientos de las personas entre la ocupación, la desocupación y la inactividad durante el último año.
De quienes estaban ocupados, 92.6 % permaneció realizando alguna actividad productiva, mientras un 5.9 % salió de la fuerza laboral y pasó a la condición de inactivo.
Otro 1.5 % pasó de estar ocupado a encontrarse desocupado.
Entre las personas que estaban desempleadas un año antes, 44 % logró pasar a la condición de ocupado, mientras un 28.3 % permaneció en situación de desocupación.
Participación femenina marca crecimiento del empleo
Uno de los datos más relevantes del comportamiento laboral durante el período fue la participación de las mujeres en la creación neta de puestos de trabajo.
Que aproximadamente 87 de cada 100 nuevos ocupados netos hayan sido mujeres evidencia que el crecimiento interanual estuvo fuertemente concentrado en la incorporación femenina al mercado laboral.
Los resultados muestran simultáneamente avances en el número de ocupados y en la tasa de desocupación abierta, aunque mantienen como uno de los principales desafíos estructurales el elevado peso de la informalidad.
Los indicadores corresponden al segundo trimestre de 2026 y forman parte de las mediciones del mercado laboral realizadas por el Banco Central mediante la Encuesta Nacional Continua de Fuerza de Trabajo.
Economía
Inteligencia artificial transforma el fraude financiero y obliga a reforzar la seguridad digital
Deepfakes, identidades sintéticas y documentos manipulados aumentan los riesgos para bancos, fintechs y usuarios ante el crecimiento de las transacciones digitales
 SANTO DOMINGO, República Dominicana.– El acelerado desarrollo de la inteligencia artificial (IA) está abriendo nuevas oportunidades para la economía digital, pero al mismo tiempo proporciona a los ciberdelincuentes herramientas cada vez más sofisticadas para cometer fraudes financieros.
La posibilidad de crear rostros, voces, documentos e identidades digitales aparentemente auténticas está modificando los métodos tradicionales utilizados para engañar a usuarios y entidades financieras, lo que obliga a bancos, fintechs y plataformas de pago a fortalecer sus sistemas de verificación.
Pilar Pereira, directora de alianzas estratégicas y partnerships para Latinoamérica de la empresa de verificación de identidad Jumio, advierte que el fraude apoyado en inteligencia artificial representa actualmente uno de los principales desafíos para los sistemas de pagos digitales.
Entre las modalidades que generan mayor preocupación se encuentran los deepfakes, las identidades sintéticas, los bots y la toma de control de cuentas.
¿Qué son las identidades sintéticas?
Una de las modalidades que gana terreno es el denominado fraude de identidad sintética, mediante el cual los delincuentes combinan información verdadera de una persona con datos falsos para construir una nueva identidad aparentemente legítima.
El mecanismo puede incorporar nombres, documentos, fotografías y otros datos reales junto con información inventada o modificada digitalmente.
La inteligencia artificial aumenta el nivel de sofisticación de estas operaciones al permitir la creación de documentos, imágenes faciales y perfiles digitales con un mayor grado de realismo.
Esta realidad plantea un desafío adicional para las entidades financieras: comprobar la autenticidad de un documento ya no necesariamente resulta suficiente.
Los sistemas de seguridad deben procurar determinar también si la persona realmente existe, si corresponde con la identidad presentada y si está físicamente presente durante el proceso de validación.
Deepfakes elevan el nivel de riesgo
Los llamados deepfakes permiten utilizar inteligencia artificial para generar o manipular imágenes, videos y voces con un elevado nivel de realismo.
En el ámbito financiero, esta tecnología puede ser utilizada para intentar superar mecanismos tradicionales de reconocimiento facial o hacerse pasar por otra persona durante determinadas operaciones digitales.
Pereira señala que datos manejados por Jumio indican que un 69 % de los consumidores consultados considera que el fraude impulsado por inteligencia artificial constituye una amenaza mayor que el robo de identidad tradicional.
La cifra corresponde a información de la compañía y refleja la percepción de los consumidores incluidos en sus mediciones.
Seguridad deberá operar en tiempo real
El desafío adquiere especial importancia con el crecimiento de los pagos instantáneos, debido a que la rapidez con la que se completa una operación también reduce el tiempo disponible para identificar y detener una transacción fraudulenta.
Por esta razón, los especialistas consideran necesario que la prevención deje de funcionar únicamente como un mecanismo posterior a una operación sospechosa y pase a formar parte de todo el proceso transaccional.
Entre las tecnologías utilizadas para fortalecer esos controles se encuentran la biometría, las pruebas de vida, los sistemas para detectar deepfakes y documentos manipulados, el análisis del comportamiento del usuario y el monitoreo continuo de las transacciones.
La finalidad es identificar señales anormales antes de que una operación potencialmente fraudulenta pueda completarse.
República Dominicana prepara nuevo sistema de pagos instantáneos
El tema adquiere particular relevancia para República Dominicana ante los trabajos anunciados por el Banco Central para la implementación de un nuevo Sistema de Gestión de Pagos Instantáneos, proyectado para entrar en funcionamiento en 2027.
De acuerdo con Pereira, el desarrollo de este tipo de infraestructura debe incorporar mecanismos robustos de verificación desde el momento en que una persona se registra como cliente y mantener controles durante toda la relación con la entidad financiera.
La especialista plantea que verificar una identidad una sola vez no necesariamente garantiza que esa cuenta continuará siendo utilizada siempre por la misma persona.
Por ello, recomienda integrar diferentes señales de identidad, comportamiento y actividad transaccional.
El reto: proteger sin complicar al usuario
El fortalecimiento de la seguridad también plantea otro desafío: evitar que los nuevos controles conviertan las operaciones digitales en procesos excesivamente complicados para los usuarios legítimos.
Una de las alternativas planteadas es la denominada identidad reutilizable, mediante la cual una validación previamente realizada, y utilizada con consentimiento del cliente, puede facilitar futuros procesos de identificación.
La estrategia busca combinar rapidez y seguridad sin obligar al usuario a repetir constantemente procedimientos complejos.
Entre las principales medidas recomendadas frente al fraude impulsado por IA se encuentran la combinación de documentos con biometría y pruebas de vida, la detección de posibles deepfakes, el análisis de señales de riesgo y el monitoreo de operaciones en tiempo real.
La IA también puede convertirse en herramienta de defensa
La inteligencia artificial no representa únicamente una amenaza para el sistema financiero.
Las mismas capacidades tecnológicas utilizadas por los ciberdelincuentes pueden ser aprovechadas por bancos y empresas especializadas para analizar grandes cantidades de información, identificar comportamientos atípicos y detectar intentos de fraude con mayor rapidez.
La batalla por la seguridad financiera digital se desarrolla así en ambos sentidos: mientras los delincuentes incorporan herramientas de inteligencia artificial para perfeccionar sus métodos, las instituciones financieras necesitan utilizar tecnologías cada vez más avanzadas para reconocerlos y detenerlos.
El desafío para la economía digital será conseguir que la velocidad y facilidad de las nuevas formas de pago avancen acompañadas de sistemas de seguridad capaces de demostrar que detrás de cada operación se encuentra realmente la persona que afirma realizarla.
El organismo reclama mayores esfuerzos para eliminar las barreras estructurales y garantizar igual remuneración por trabajo de igual valor
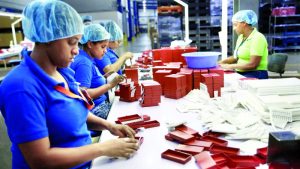 SANTO DOMINGO.– Las mujeres continúan enfrentando una importante brecha salarial frente a los hombres y, a escala mundial, perciben alrededor de un 18 % menos, según advirtió la Organización Internacional del Trabajo (OIT) al reiterar la necesidad de avanzar hacia una remuneración equitativa.
Con motivo del Día Internacional de la Igualdad Salarial, el organismo internacional recordó el principio de que un trabajo de igual valor debe recibir igual remuneración y llamó a gobiernos, empleadores y trabajadores a fortalecer las acciones destinadas a reducir las desigualdades económicas entre hombres y mujeres.
La OIT sostuvo que detrás de las estadísticas existen millones de mujeres cuyo trabajo contribuye al sostenimiento de hogares, empresas y economías, pero que continúan enfrentando diferencias en sus ingresos.
OIT plantea eliminar barreras estructurales
El organismo considera que parte de la desigualdad salarial está vinculada a barreras estructurales que pueden ser enfrentadas mediante políticas públicas, legislación laboral, instituciones más fuertes y mecanismos de diálogo entre trabajadores y empleadores.
Entre las medidas señaladas se encuentran una mayor transparencia salarial, estructuras de remuneración más equitativas y mecanismos que permitan valorar adecuadamente trabajos desempeñados mayoritariamente por mujeres.
La negociación colectiva y el diálogo social también pueden contribuir, según la organización, a reducir las diferencias y garantizar una mayor participación femenina en las decisiones relacionadas con el ámbito laboral.
Para la OIT, alcanzar la igualdad salarial no constituye únicamente un asunto económico, sino también una cuestión relacionada con derechos laborales, dignidad y justicia social.
Brecha salarial también afecta a las dominicanas
En República Dominicana, la desigualdad de ingresos entre hombres y mujeres también ha sido objeto de estudios.
Un análisis divulgado por el Programa de las Naciones Unidas para el Desarrollo (PNUD) en 2022 situaba entonces la brecha salarial de género en alrededor del 18 %.
De acuerdo con ese estudio, por cada RD$100 percibidos por los hombres, las mujeres recibían aproximadamente RD$82, aunque las diferencias podían variar considerablemente dependiendo de factores como la situación socioeconómica y el tipo de empleo.
El informe también señalaba una paradoja en materia educativa: pese al importante avance de las mujeres en la formación universitaria, las diferencias de ingresos laborales persistían.
Informalidad profundiza diferencias
El análisis del PNUD advertía que las desigualdades eran mayores entre las mujeres incorporadas al sector informal de la economía.
Según los datos citados en el estudio, la diferencia de ingresos podía alcanzar aproximadamente un 40 % en el empleo informal, mientras que en el sector formal se situaba alrededor del 14 %.
Las cifras dominicanas corresponden al análisis publicado en 2022 y, por tanto, no deben interpretarse automáticamente como una medición actual de la brecha salarial en 2026.
La OIT insiste en que reducir estas diferencias requiere acciones coordinadas de los Estados, empleadores y trabajadores para avanzar hacia mercados laborales donde la remuneración responda al valor del trabajo y no al género de quien lo desempeña.