Por Elba García
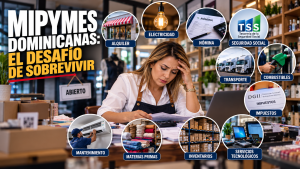 En República Dominicana, abrir un pequeño negocio puede comenzar con una idea, unos cuantos ahorros y el deseo de progresar.
Mantenerlo abierto, sin embargo, es otra historia.
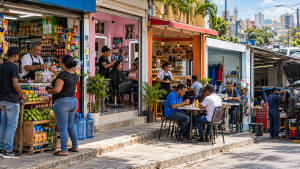
Detrás de cada colmado, salón de belleza, taller, cafetería, pequeña tienda, empresa de servicios, fábrica artesanal o negocio familiar existe una estructura que genera empleo, mueve dinero en los barrios y sostiene a miles de familias.
 Son las micro, pequeñas y medianas empresas.
Y aunque constituyen una de las principales columnas de la economía dominicana, para muchas de ellas sobrevivir significa enfrentar todos los días una carrera contra los costos, la falta de liquidez y las dificultades para financiarse.
EL PESO DE LAS MIPYMES
 Su importancia no es marginal.
La Encuesta Nacional de MIPYMES 2022-2023 contabilizó unas 404 mil unidades empresariales, generadoras de alrededor de 3 millones 52 mil empleos. El MICM señala que el sector representa aproximadamente el 61.6% del empleo total y alrededor del 32% del Producto Interno Bruto.
Por su parte, los registros tributarios muestran la magnitud de su presencia dentro del empresariado formal.
 La Dirección General de Impuestos Internos registró 275,950 MIPYMES en 2024, equivalentes al 98.5% de las empresas registradas consideradas en ese boletín.
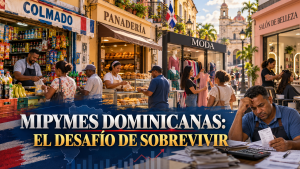 De ese total, 232,459 eran microempresas, 35,327 pequeñas y 8,164 medianas.
Esto significa que cuando una pequeña empresa atraviesa dificultades, no estamos hablando simplemente del problema particular de un comerciante.
Estamos hablando de empleo, consumo, producción, impuestos y sustento familiar.
¿CUÁNTAS LOGRAN SOBREVIVIR?
Aquí aparece una de las cifras más reveladoras.
 La Oficina Nacional de Estadística establece que durante 2025 sobrevivieron 109,192 empresas formales, equivalentes al 87.4% del stock de empresas activas de ese año.
 La tasa general de supervivencia fue de 91.4%.
Pero cuando se observa el tamaño de las empresas, aparece una diferencia significativa.
Por cada cien microempresas activas en 2024, aproximadamente 90 continuaron funcionando en 2025.
La tasa de supervivencia de las microempresas fue de 90.2%.
En las pequeñas empresas alcanzó 96%.
 Y en las medianas llegó hasta 98%.
Es decir, mientras más pequeño es el negocio, mayor parece ser su vulnerabilidad.
Y esa diferencia importa.
 Porque una microempresa dispone generalmente de menos capital de respaldo, menos capacidad para absorber pérdidas y menores posibilidades de resistir varios meses de reducción en sus ventas.
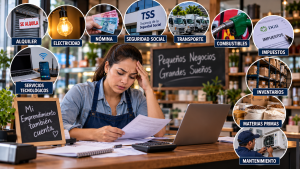
EL COSTO DE MANTENER LAS PUERTAS ABIERTAS
El empresario pequeño no solo necesita vender.
 Tiene que pagar alquiler.
Electricidad.
 Nómina.
Seguridad Social.
Transporte.
Combustibles.
 Impuestos.
 Servicios tecnológicos.
Inventarios.
Materias primas.
Mantenimiento.
 Y muchas veces tiene que reponer mercancías a precios superiores antes de haber recuperado completamente el dinero invertido en las anteriores.
 Cuando esos costos aumentan, una empresa grande puede contar con reservas, negociar mejores precios con proveedores o acudir al financiamiento.
Una microempresa tiene mucho menos espacio para maniobrar.
Los datos internacionales más recientes también retratan parte del problema empresarial dominicano.
 La Encuesta Empresarial 2025 del Banco Mundial identificó entre los obstáculos mencionados por las empresas las tasas impositivas, la competencia del sector informal, la electricidad, la disponibilidad de trabajadores adecuadamente preparados y el acceso al financiamiento.
 La propia base del estudio muestra empresas que calificaron el acceso al crédito como un obstáculo moderado, importante o muy severo. La encuesta advierte, sin embargo, que los conteos de esa base no deben interpretarse directamente como porcentajes representativos de todas las empresas dominicanas.
EL CRÉDITO: NECESARIO, PERO CARO
El financiamiento constituye otro punto crítico.
 Según el Monitor de Industria del MICM, durante el último cuatrimestre de 2024 la tasa de interés promedio aplicada a las MIPYMES fue de aproximadamente 17.2%.
 Pero las microempresas pagaban más.
La tasa promedio para ellas alcanzaba 18.4%, frente a 16.9% para las pequeñas y 15.3% para las medianas.
Esto plantea una paradoja:
quien tiene menor capacidad económica puede terminar enfrentando un financiamiento proporcionalmente más costoso.
 Y cuando un préstamo se utiliza no para ampliar una empresa, comprar maquinaria o innovar, sino para pagar nómina, alquiler, suplidores o deudas anteriores, el crédito deja de convertirse en una herramienta de crecimiento y puede transformarse en una extensión del problema de liquidez.
 ¿SIGNIFICA ESTO QUE NO EXISTEN PROGRAMAS DE CRÉDITO?
No.
Y esta precisión es importante.
El Estado dispone de mecanismos dirigidos al sector, aunque necesariamente se debe examinar el criterio del manejo de los mismos, porque generalmente hay favoritismos y se privilegia no al más necesitado, sino al que mayores conexiones políticas tiene.
 PROMIPYME informó que durante 2025 desembolsó más de RD$8,169 millones, impactando a 36,981 micro, pequeños y medianos empresarios.
 Para junio de 2026, la institución informó que su cartera había alcanzado alrededor de RD$11,846 millones y que los desembolsos acumulados entre 2024 y junio de 2026 superaban los RD$19,800 millones.
PROMIPYME también ha ofrecido créditos alrededor del 12% anual y ha incorporado mecanismos como “Tu Firma es Tu Garantía” y nuevos modelos de evaluación crediticia.
El problema, por tanto, no puede resumirse diciendo que no existe financiamiento, pero de cualquier modo se debe determinar cómo se indica más arriba cuál es el criterio de la colocación o otorgamiento de los mismos.
 Pero a la luz de los informes oficiales sobre financiamiento, la pregunta correcta es otra:
¿es suficiente, accesible, oportuno y adecuado para las necesidades de cientos de miles de pequeñas unidades productivas?
EL PROBLEMA DEL TAMAÑO
La vulnerabilidad se concentra precisamente donde está la mayoría.
De las 275,950 MIPYMES registradas por la DGII para 2024, 84.2% eran microempresas.
 Y dentro de ese grupo, cerca del 59.7% estaba clasificado como microempresa de subsistencia.
Esto ayuda a explicar el fenómeno.
No estamos hablando únicamente de pequeñas compañías con oficinas estructuradas y capital acumulado.
 Estamos hablando también de negocios que dependen diariamente de lo que venden para volver a comprar, pagar sus compromisos y sostener a sus propietarios.
En esos casos, una caída en las ventas, una avería, una factura elevada, una enfermedad, la pérdida de mercancía o varias semanas con poca actividad pueden convertirse en una crisis empresarial.
FORMALIDAD VERSUS SUPERVIVENCIA
 Aquí surge otra contradicción.
El país necesita que los pequeños negocios se formalicen.
 Pero formalizarse también significa asumir responsabilidades tributarias, laborales y administrativas.
Si el empresario formal compite al mismo tiempo contra unidades económicas que operan fuera de esos costos, aparece una desigualdad competitiva.
Por eso, formalizar no debe consistir únicamente en registrar una empresa.
Debe significar también crear las condiciones para que esa empresa pueda permanecer formal, crecer y generar empleos.
¿QUÉ NECESITAN LAS MIPYMES?
 El desafío dominicano parece exigir algo más amplio que simplemente prestar dinero.
Se requiere financiamiento competitivo.
Pero también educación financiera.
Asistencia técnica.
Digitalización.
Acceso a mercados.
 Compras públicas.
 Innovación.
Capacitación empresarial.
Mecanismos de garantías.
Y políticas que permitan que una empresa pase de sobrevivir a crecer.
 Porque prestar dinero a un negocio sin analizar su capacidad para producir, vender y pagar puede resolver una urgencia, pero no necesariamente garantiza su sostenibilidad, lo que no parece garantizar el Estado en esta materia.
Las MIPYMES dominicanas representan una paradoja económica.
Son pequeñas individualmente…
 pero gigantes cuando se observa su impacto colectivo.
Generan millones de empleos y constituyen prácticamente todo el tejido empresarial del país.
Sin embargo, son precisamente las unidades más pequeñas las que presentan la menor tasa de supervivencia.
 En 2025, mientras las medianas empresas, según estadísticas oficiales, alcanzaron una supervivencia de 98%, las microempresas se situaron en 90.2%.
Detrás de esa diferencia hay historias empresariales que merecen ser estudiadas.
Porque el gran desafío económico no es solamente conseguir que cada año nazcan miles de negocios.
Es lograr que puedan llegar al segundo año.
 Al quinto.
Al décimo.
Que puedan contratar trabajadores.
 Invertir.
Crecer.
Y transformarse algún día de micro a pequeñas, de pequeñas a medianas y, por qué no, de medianas a grandes.
Porque cuando desaparece una pequeña empresa no siempre cierra solamente un establecimiento.
Muchas veces desaparece un empleo.
 Una fuente de ingresos.
Una inversión familiar.
Y quizás el proyecto económico de toda una vida, cuyo desenlace también implica un problema humano.



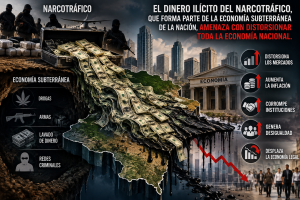 Mientras la República Dominicana exhibe crecimiento en sectores como el turismo, la construcción, el comercio y los servicios, existe otra realidad menos visible: la circulación de dinero procedente de actividades ilegales, especialmente del narcotráfico, que plantea una interrogante de enorme trascendencia.
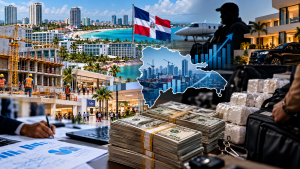 Para comprender este fenómeno resulta necesario distinguir entre la economía informal, que puede desarrollar actividades lícitas sin cumplir determinadas obligaciones; la economía ilegal, que obtiene ingresos mediante delitos; y el lavado de activos, que procura ocultar el origen ilícito de los recursos.
 Sin embargo, cuando el dinero criminal logra incorporarse a negocios aparentemente legítimos, sus consecuencias pueden alcanzar a toda la economía.
 Durante el año 2025, las autoridades dominicanas decomisaron 31.3 toneladas de distintas drogas en territorio nacional, cifra que ascendió a 48.3 toneladas al incluir operaciones realizadas mediante cooperación internacional, según informaciones de la Dirección Nacional de Control de Drogas.
 Entre los sectores considerados vulnerables al lavado de activos figuran el mercado inmobiliario, la construcción, la compraventa de vehículos, determinados establecimientos comerciales y los juegos de azar.
 Esto no significa que esas actividades estén dominadas por el narcotráfico, sino que presentan características que pueden ser aprovechadas para ocultar operaciones financieras ilegales.
 La adquisición de terrenos, apartamentos, edificios y proyectos de construcción mediante capitales ilícitos puede contribuir al incremento artificial de precios y generar presiones especulativas en determinadas zonas.
 ¿Puede el narcotráfico influir en la economía nacional?
 Según el Banco Central, durante los primeros nueve meses de 2026 las remesas familiares alcanzaron los 9,489.8 millones de dólares, un incremento de 6.5 % respecto al mismo período del año anterior.
 Corrupción y debilitamiento institucional
 A esto se suman los recursos que el Estado debe destinar a combatir el tráfico de drogas, investigar delitos financieros, fortalecer la seguridad ciudadana y procesar judicialmente a los responsables.
 La responsabilidad del Estado dominicano
 La Unidad de Análisis Financiero y las demás instituciones competentes desempeñan un papel fundamental en la identificación y análisis de operaciones sospechosas.
 El mayor peligro para la economía dominicana no consiste únicamente en la cantidad de dinero que pueda producir el narcotráfico, sino en la capacidad de ese capital para adquirir apariencia de legalidad, alterar la competencia económica y penetrar las estructuras institucionales.
 Se trata de impedir que el dinero procedente del crimen organizado termine convirtiéndose en un componente de la actividad económica formal y comprometa las posibilidades de desarrollo nacional.
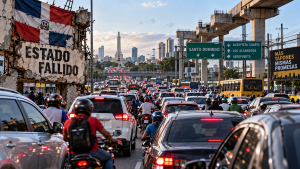 Lo preocupante del fenómeno es que se vuelve permanente, tolerado y prácticamente normal, lo cual lo convierte en un problema que deja de ser únicamente de tránsito para convertirse en una cuestión de seguridad.
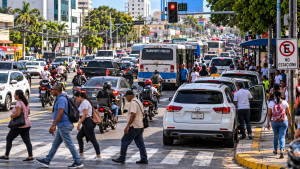 La verdad es que el país presenta características de un “Estado fallido” cuando no está en capacidad de controlar el tránsito, el cual es definitivamente caótico, lo cual se traduce técnicamente hablando en fragilidad estatal.
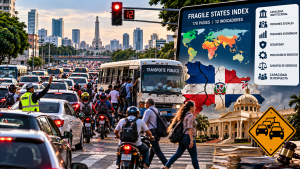 El Fragile States Index, por ejemplo, analiza 178 países mediante 12 grandes indicadores y numerosos subindicadores para determinar cuándo las presiones que enfrenta un Estado comienzan a superar su capacidad institucional de respuesta y el tránsito ofrece una muy extraordinariamente reveladora, ya que permite medir la capacidad del Estado a simple vista mediante el tránsito vehicular.
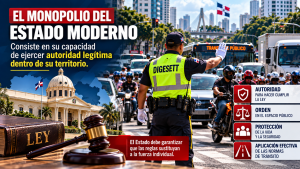
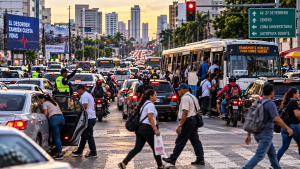 Por ejemplo, una avenida es un espacio público, una intersección por igual, así como una acera y quien tiene la responsabilidad última de garantizar que esos espacios puedan utilizarse de manera ordenada, segura y conforme a la ley es el Estado.
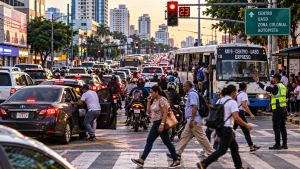 De esa manera, la pregunta que continúa frente al problema es ¿Dónde está la capacidad coercitiva del Estado para hacer cumplir su propia norma?
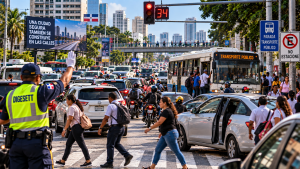 Todo indica que el desafío aparece en la distancia entre tener una norma y conseguir que la misma gobierne realmente la conducta de la población, entonces se está frente a un derecho escrito, pero que no se aplica, lo que habla de la fortaleza del Estado.
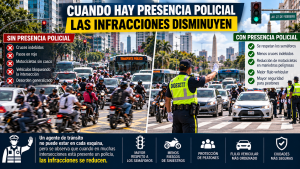
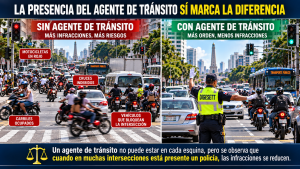
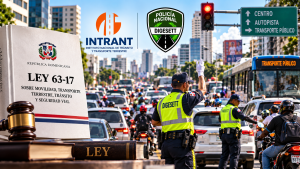 Si una persona entiende que conducir en vía contraria, cruzar un semáforo en rojo, estacionarse sobre una acera o conducir sin determinadas condiciones de seguridad tendrá escasas probabilidades de producir una consecuencia, comienza a deteriorarse el poder disuasorio de la norma.
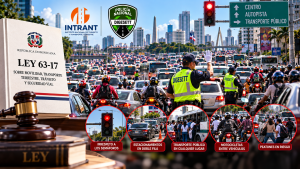 De manera que, en determinados espacios urbanos, la circulación termina funcionando bajo una especie de negociación permanente del poder, ya que no siempre avanza quien tiene el derecho de paso, sino quien se impone como la motocicleta que crea su espacio o el transporte que ocupa el carril o el vehículo que bloquea la intersección.
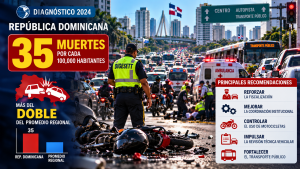 Todo ello indica que la seguridad vial es seguridad pública y durante demasiado tiempo los siniestros de tránsito han sido tratados como un problema distinto de la seguridad ciudadana, pero morir en una calle constituye una pérdida de vida independientemente de que el responsable sea un delincuente armado o una conducta vial peligrosa.
 El Banco Mundial ha advertido que la mortalidad vial dominicana se encuentra entre las más elevadas del mundo.
 Este dato cambia completamente cualquier percepción, porque ya no se trata de un problema solo de tapones, sino de vidas humanas, de personas que salen de sus casas y no regresan, de familias que pierden proveedores económicos, de muchos que quedan discapacitados, de hospitales que reciben traumatismos, de productividad perdida, de recursos públicos destinados a responder a consecuencia que, en una parte importante, podrían prevenirse.
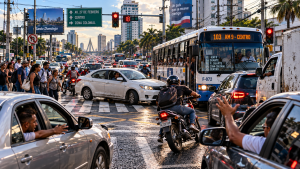 Anteriormente, durante los primeros meses de 2026, la DIGESETT reportó 16,386 fiscalizaciones a vehículos pesados y 1,292 retenciones por diferentes violaciones de la normativa de tránsito, lo cual parece demostrar que existe una respuesta institucional, pero que los resultados no dejan de ser desastrosos.
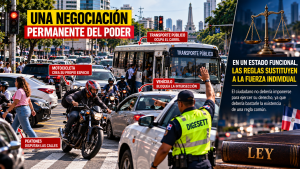 Es importante que se entienda que cuando un conductor sabe que probablemente podrá infringir una norma sin consecuencia, la prevención falla, así como también puede decirse que igual cosa ocurre cuando existen vehículos que circulan en condiciones mecánicas inadecuadas.
 El propio Banco Mundial encontró que aproximadamente 78 % de los principales corredores evaluados en el país presentaban condiciones de infraestructura consideradas inseguras, señalando problemas relacionados con mantenimiento, señalización y calidad vial, lo que demuestra que no toda la responsabilidad del problema debe atribuirse al conductor, sino más bien a lo institucional.
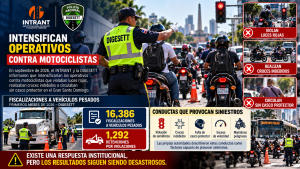 Un agente de tránsito no puede estar en cada esquina, pero se observa que cuando en muchas intersecciones está presente un policía, las infracciones se reducen
 La verdadera capacidad institucional surge cuando la combinación de educación, vigilancia, tecnología, sanción y cultura de legalidad provoca que el ciudadano comprenda que la norma continúa existiendo, aunque no haya un agente delante.
 Pero cuando una calle funciona según la regla informal de “pasa quien puede”, esa autoridad comienza a diluirse.
 La normalización del desorden es un riesgo muy peligroso, máxime cuando la sociedad se acostumbra a ella.
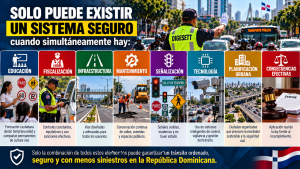 En conclusión, un Estado también se mide en un semáforo, por lo que la crisis del tránsito urbano no se debe interpretar únicamente como un problema de movilidad, sino como asunto se seguridad, de salud pública, de institucionalidad y sobre todo de autoridad, así como del alcance del Estado de derecho.
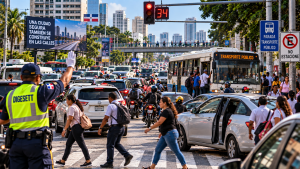 La calle pertenece a todos y la ley está por encima de quien tenga el vehículo más grande, conduzca más rápido o esté dispuesto a imponerse.